出産費用の医療費控除いくら戻る?一時金の罠と還付金最大化の極意
待望の我が子を迎える喜びに包まれる一方で、退院時に手渡される請求書や妊婦健診の領収書の山を前に、重い出費の実感に直面する家庭は少なくありません。2023年4月に出産育児一時金が原則50万円へと引き上げられたものの、特に都市部の産院を中心とする分娩費用の上昇は激しく、数十万円単位の自己負担持ち出しが今や珍しくないのが実情です。
そうした子育て世帯の家計を助ける強力な防衛策が「医療費控除」です。ところが、「出産育児一時金で50万円も補填されたら控除の枠など残らないのではないか」「陣痛タクシーや無痛分娩、健診の端数は申請できるのか」といった疑問や思い込みから、本来戻るはずの還付金を見過ごしているケースが頻発しています。控除対象の厳密な線引きから還付金を最大化する申告手順まで、知っておくべき実務知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産育児一時金50万円を差し引いても、妊婦健診の自己負担分や無痛分娩費用、同年の他疾患の治療費を合算すれば大半の世帯で医療費控除の対象になります。
- 要点2:陣痛タクシーや医師の指示による不妊治療費は控除対象となる一方、自己都合の差額ベッド代や里帰り帰省費は除外されるため、領収書ごとの適正な仕分けが不可欠です。
- 要点3:共働き世帯は原則として所得の高い配偶者が申告すると還付額が最大化しますが、産休・育休で所得が200万円未満に落ち込んだ側の特例枠にも留意が必要です。
【シミュレーション】出産費用の医療費控除でいくら戻る?一時金50万円との関係性
「一時金を50万円も受け取っているのだから、医療費控除なんて使えるはずがない」という思い込みは、多くの新米パパ・ママが陥る代表的な落とし穴です。結論から言えば、出産育児一時金を受け取った後でも、まとまった自己負担が発生していれば医療費控除の対象になります。
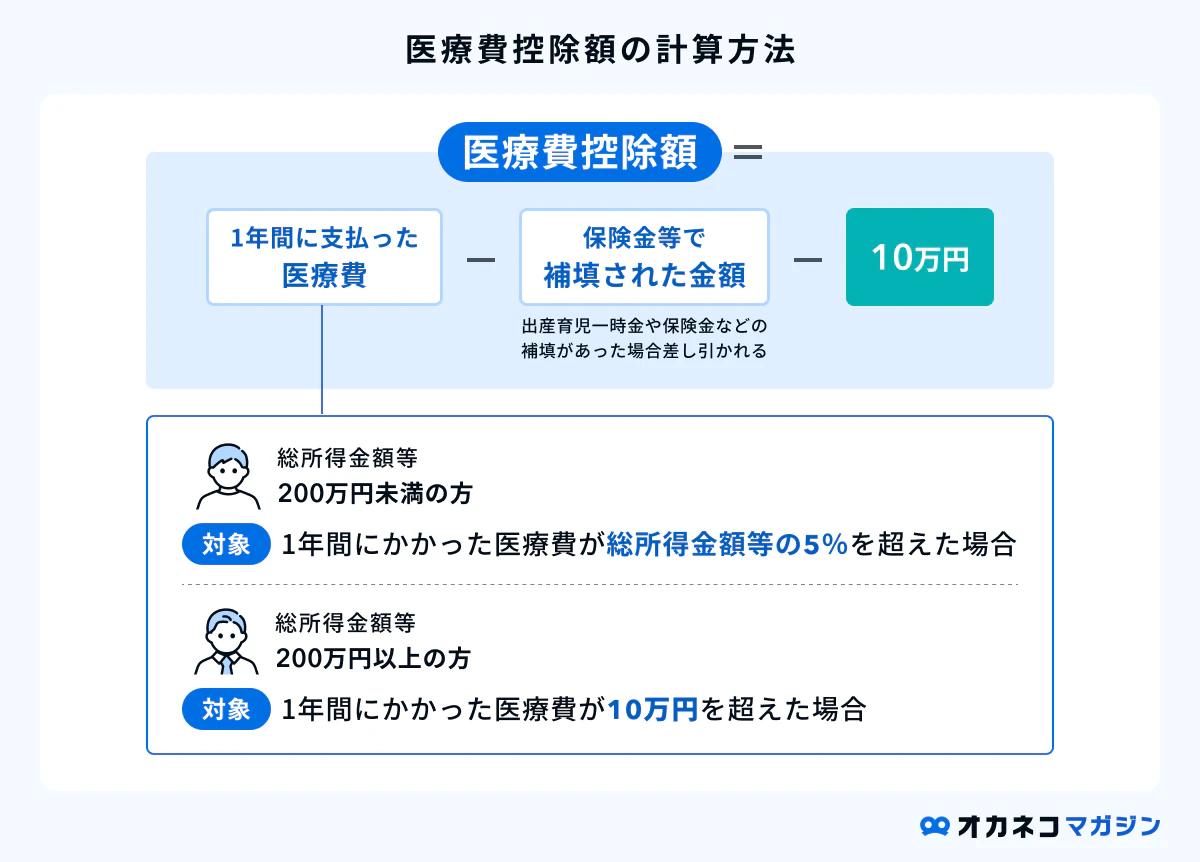
医療費控除の根幹となる計算式は極めてシンプルです。1年間(1月1日〜12月31日)に世帯全体で支払った医療費の総額から、出産育児一時金や高額療養費などの「保険金等で補填された金額」を引き、そこからさらに足切り額(原則10万円、総所得金額が200万円未満の場合はその5%)を差し引いたものが医療費控除額となります。
ここで極めて重要な実務上の原則があります。出産育児一時金の差し引き計算を行う際、一時金は「その出産に直接かかった入院・分娩費用」からのみ差し引くというルールです。国税庁の通達に基づき、補填される金額が対象医療費を上回ったとしても、その余剰分を他の通院費や家族の医療費から差し引く必要はありません。例えば、出産費用そのものが一時金でカバーされたとしても、年間を通して支払った妊婦健診の自費分や歯科治療費、不妊治療費などが10万円を超えていれば、その分は堂々と医療費控除の枠として計上できる仕組みです。
実際に出産費用の医療費控除いくら戻るのか、具体的な家計モデルでシミュレーションを行ってみましょう。
【シミュレーション条件】
夫(課税所得400万円・所得税率20%・住民税率10%)、妻(配偶者控除内など)
・普通分娩費用(入院・分娩):68万円
・妊婦健診の自己負担合計:6万円
・陣痛タクシー往復代:1万円
・夫婦の他疾患・歯科受診費:5万円
・世帯の支払医療費合計:80万円
・受給した出産育児一時金:50万円
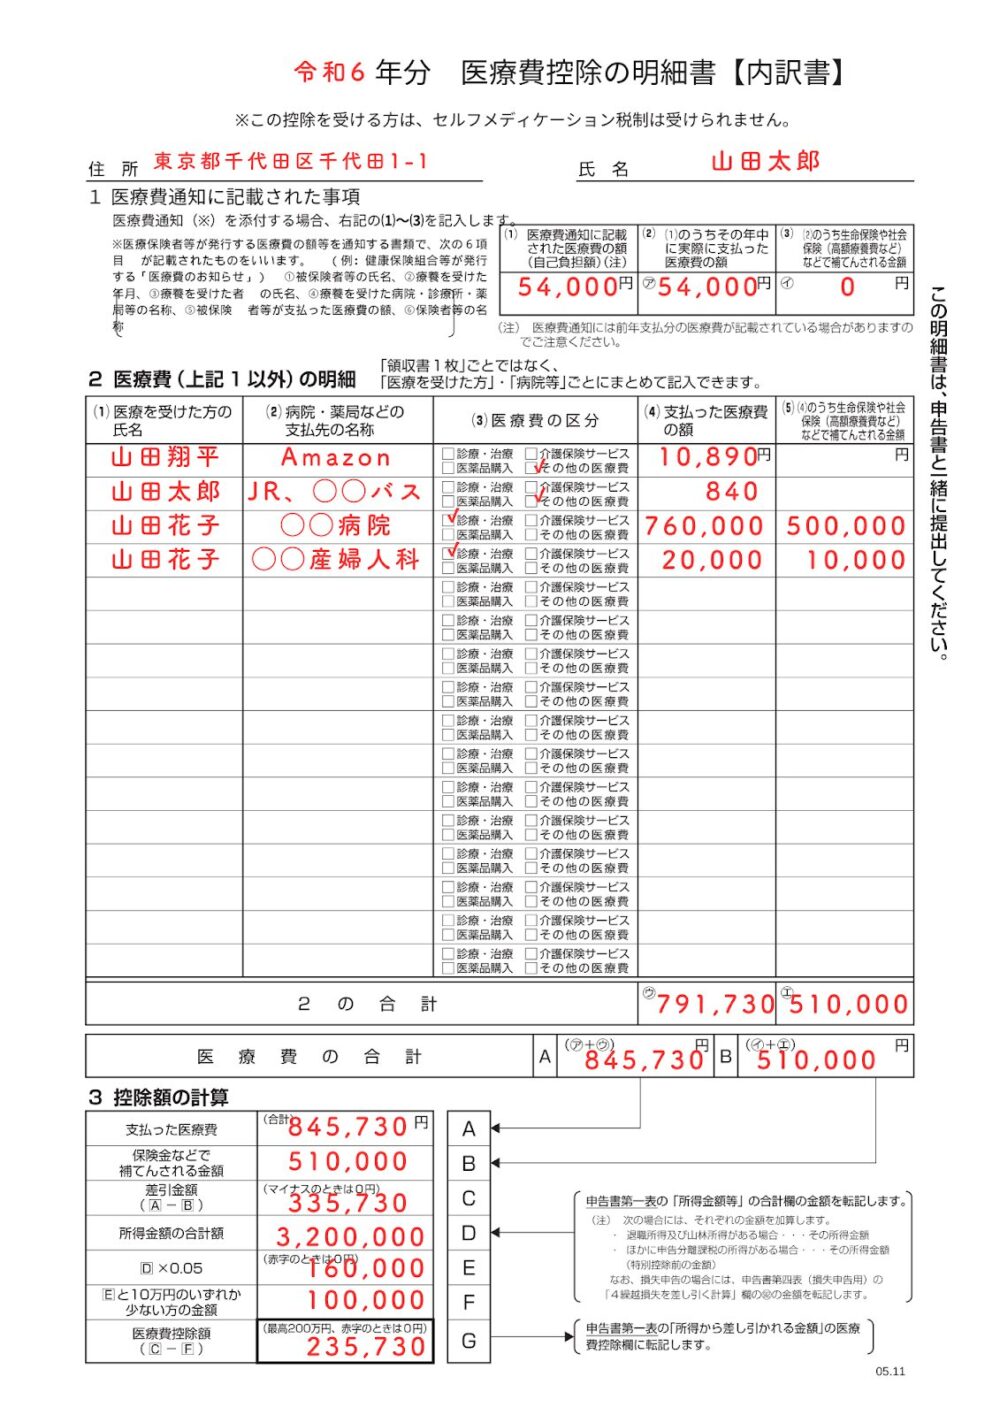
この場合、出産費用68万円から一時金50万円を差し引き、実質負担は18万円。ここに健診自費分6万円、タクシー代1万円、他疾患受診費5万円を足し合わせると、補填後の医療費実質負担は30万円に達します。そこから足切り額の10万円を差し引いた医療費控除額は20万円です。
この控除額20万円に税率を掛け合わせると、所得税の還付額は「20万円 × 20% = 4万円」。さらに翌年度の住民税が「20万円 × 10% = 2万円」軽減されるため、世帯全体で合計6万円もの現金・減税メリットが手元に残ります。無痛分娩などで分娩費用がさらにかさんでいる場合、還付・減税額は10万円を超える規模に膨らむ計算です。

対象・対象外の境界線|陣痛タクシー・妊婦健診・差額ベッド代のリアル判定
出産前後は通常の生活では発生しない特殊な支出が集中します。税務調査や書類確認で否認されないためには、「何が医療費控除に該当し、何が除外されるのか」を厳密に仕分けておく姿勢が求められます。
まず、妊娠確定後の妊婦健診の自己負担分と医療費控除についてです。自治体から交付される妊婦健康診査受診票(助成券)を使用しても、超音波検査の追加や採血項目の拡充、週割りの超過などで数千円から数万円の自費手出しが発生しますが、これらはすべて控除の正当な対象です。母子手帳交付前の確定診断のための初診料や検査費用も認められます。
近年利用者が急増している無痛分娩費用の医療費控除も同様です。無痛分娩に伴う麻酔処置料や管理料(相場として10万〜20万円程度)は、医師の医学的管理下で行われる医療行為そのものであるため、当然に控除対象として全額計上できます。
判断が分かれやすいのが移動交通費です。なかでも陣痛タクシー代の控除対象基準は頻出の論点となっています。国税庁の指針では「病状等からみて急を要する場合や、公共交通機関の利用が困難な場合の交通費」は控除対象と明記されています。破水や陣痛発来時に利用した陣痛タクシーの料金は、深夜早朝を問わず緊急性・必然性が明白であるため控除が認められます。一方、日中の定期健診に「歩くのが億劫だから」「雨が降っていたから」という私的な都合で利用した通常のタクシー代や、自家用車で通院した際のガソリン代・コインパーキング代は対象外と判断されるのが通例です。
また、トラブルの温床になりがちなのが差額ベッド代が対象外になる理由です。プライバシーの確保や静穏な環境を求めて自らの意志で選んだ個室の差額代金は、「自己の都合による特別な療養環境の選択」とみなされ、医療費控除から厳格に除外されます。ただし、重度の妊娠高血圧症候群や感染症などにより医師が個室隔離を医学的に指示した場合や、大部屋の空きがなく病院側の要請で一時的に個室へ入らざるを得なかったケースなど、本人に選択の余地がなかった客観的記録がある場合は例外的に認められる余地があります。
さらに、生殖補助医療を経て出産に至った世帯では、不妊治療費用の保険適用と控除の組み合わせも忘れてはなりません。2022年4月の保険適用以降、体外受精などの自己負担は3割に抑えられ高額療養費制度も使えますが、保険診療の窓口自己負担分や、先進医療として併用した自費分(タイムラプス培養やSEET法など)はすべて医療費控除の対象です。出産費用と同じ年内に支払ったものであれば、まとめて合算して申告できます。
| 費用項目 | 控除可否・具体的目安 | 一般的な基準・相場 | 編集部の見解・税務上の注意点 |
|---|---|---|---|
| 妊婦健診の自己負担分 | 〇 対象(助成券超過分) | 年間3万〜8万円程度 | 母子手帳交付前の検査や確定診断費も合算可能。少額領収書の紛失に注意。 |
| 無痛分娩の追加費用 | 〇 対象(麻酔管理料等) | 10万〜20万円前後 | 医師による医学的管理下の分娩処置であるため、全額問題なく控除算入できる。 |
| 陣痛・破水時のタクシー代 | 〇 対象(緊急移動時) | 数千円〜1万5,000円 | 公共交通利用が困難な状態の移動のみ。領収書に通院目的と乗車区間のメモが必須。 |
| 自己都合の差額ベッド代 | ✕ 原則対象外 | 1泊あたり1万〜3万円 | 個室希望の同意書に署名している場合は不可。医師の医学的隔離指示がある場合のみ例外。 |
| 里帰り出産に伴う帰省交通費 | ✕ 対象外 | 新幹線・飛行機代など数万円 | 治療や出産のための直接的な搬送費用ではなく、私的な移動・帰省と扱われる。 |
| 不妊治療費(保険・自費) | 〇 対象(先進医療含む) | 年間10万〜50万円以上 | 高額療養費を差し引いた実質自己負担分を計上。同一年の出産費用と合算できる。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや育児コミュニティの声を検証すると、医療費控除に対する知識不足や手続きの先送りによって、後から悔やむ親たちの生々しい声が数多く見受けられます。
大手質問サイトやSNS上では、「出産した年の春に確定申告をスルーしてしまい、後からママ友に『10万円近く戻ったよ』と言われて絶句した」「産後うつ状態や寝不足で確定申告どころではなく、領収書を袋に突っ込んだまま2年が過ぎていた」といった告白が後を絶ちません。産後の極限状態において、煩雑な税務処理に向き合う気力が湧かないのは極めて自然な現象です。
また、産婦人科クリニックの窓口関係者は次のように証言しています。
「退院時の一括請求書は大切に保管される方が多いのですが、妊娠初期から中期にかけて2〜3週間に一度支払う健診代の端数領収書を紛失してしまう方が非常に目立ちます。3,000円や5,000円といった少額の自己負担も、十数回積み重なれば5万〜8万円の規模になります。これを捨ててしまうのは、そのまま現金を捨てているのと変わりません」
現場取材で見えてきた最大の教訓は、「レシートや領収書は選別せず、専用のジッパー付き袋に放り込んでおくだけで十分」という点です。完璧に帳簿をつける必要はなく、物理的に手元に残してさえおけば、後からいくらでもリカバリーが効くのが税務の真実です。
一般に知られていない盲点とネットの誤解|夫婦どちらが申告するとお得か?
ネット上の簡易なまとめ記事では「共働きなら所得が高い方が申告すれば間違いない」と一律に推奨されるケースが目立ちます。しかし、これには重大な例外と計算の落とし穴が存在します。
医療費控除は所得控除の一種であるため、課税所得が高く適用される所得税率が高い側(例えば所得税率20%の夫)が申告した方が、税率5%や10%の妻よりも還付率が高くなるのは基礎的なセオリーです。同一生計の夫婦であれば、妻名義で支払った出産費用であっても、実際に生計を一にしている夫側の確定申告で一括計上することが法的に認められています。
問題となるのは、産休・育休によって妻の所得が激減しているケースです。産前産後休業期間中の「出産手当金」や、育児休業期間中の「育児休業給付金」は、税制上「完全非課税」として扱われます。そのため、年の途中で休業に入った妻の「その年の課税対象所得」が200万円を大幅に下回る事態が多発します。
ここで機能するのが、医療費控除の「総所得金額等200万円未満の特例」です。通常の足切り額は10万円ですが、総所得が200万円未満の場合は「その総所得金額の5%」が足切り額となります。例えば、産休前の給与所得控除後の所得が100万円だった妻の場合、足切り額はわずか「5万円(100万円 × 5%)」に引き下がります。
もし世帯全体の補填後医療費負担が12万円にとどまるケースを想定してみましょう。夫(所得400万円)で申告した場合、足切り額10万円を引いた「控除額2万円」に税率20%を掛け、所得税還付は4,000円にしかなりません。しかし、所得100万円の妻側で申告すれば、足切り額が5万円に下がるため「控除額7万円」となり、税率5%を掛けて3,500円の還付、住民税軽減も含めると有利不利の差が僅差に縮まります。さらに医療費の支出総額が8万円程度であった場合、夫側では足切り10万円に届かず控除額「ゼロ」で門前払いされますが、妻側であれば3万円の控除枠を生み出すことができるのです。
「とりあえず夫」と短絡的に決めつけるのではなく、夫婦それぞれのその年の「課税所得」がいくら着地しているかを確認した上でシミュレーションすることが、取りこぼしを防ぐ絶対条件となります。
【2026年最新】確定申告のスマホ申請手順と領収書保管の新常識
かつては税務署の長蛇の列に並び、手書きの明細書に領収書を貼り付けて提出していた確定申告ですが、現在はスマートフォンとマイナンバーカードを用いた「スマホ申告」が完全にデファクトスタンダードとなっています。
特に強力な武器となるのが「マイナポータル連携」です。マイナポータルと国税庁のe-Taxを事前連携させておけば、健康保険証(マイナ保険証)を使って受診した1年間の医療費通知データが自動的に申告画面へ一括反映されます。これにより、病院名や支払額を1件ずつ手入力する膨大な手間がほぼ解消されます。
ただし、ここにも最新の注意点が存在します。マイナポータルに連携されるデータは「保険診療分」に限られます。妊婦健診の助成券超過分や無痛分娩の自費費用、自費の不妊治療費、陣痛タクシー代などの「自由診療・自費負担分」は自動反映されません。これらは、スマホ画面上で「医療費の領収書から入力して追加する」を選択し、領収書を見ながら手入力で合算計上する必要があります。
申請完了後の扱いについても重大なルールがあります。それが医療費控除の領収書保管期間です。e-Taxで提出した場合、領収書自体の税務署への提出・郵送は不要ですが、その代わりに「確定申告期限の翌日から5年間」、自宅等で領収書原本を保管しておく義務が課されています。税務署から後日「明細の内容を確認したい」とお尋ねや文書照会があった際、現物を提示できなければ控除を取り消され、追徴課税を課されるリスクがあるため、年ごとの封筒にまとめて確実に保管してください。
スケジュール面では、2025年分の所得税確定申告の受付期間である2026年最新の確定申告期限(2026年2月16日(月)〜3月16日(月))を意識しておく必要があります。もっとも、税金を取り戻すための「還付申告」に限っては、この法定申告期間に縛られる必要はありません。対象年の翌年1月1日から「5年間」いつでも提出が可能です。2025年中に出産した世帯であれば、2030年12月31日まで遡って還付申告を受理してもらえます。産後の体調や育児の過酷さに応じて、決して無理をせず落ち着いたタイミングで手続きを行える点も心に留めておいてください。

【プロの結論】家族社会学と家計防衛から見出すべき教訓
出産という人生最大の転機において発生する医療費控除の手続きは、単なる数万円のキャッシュバックにとどまらず、新しい家族の「パートナーシップのあり方」を映し出すリトマス試験紙でもあります。
日本の昭和・平成期に色濃く残っていた「家計管理は妻任せ、夫は給与を振り込むだけ」という分業モデルや、逆に「どちらがいくら払ったか」を不透明にしたまま育児費用の偏重を放置する共働きスタイルは、現代の家族社会学において深刻なパートナーシップの亀裂を生む要因として指摘されています。産休や育休によって一時的に収入バランスが崩れる時期だからこそ、夫婦間で健全な「心理的バウンダリー(境界線)」を保ちつつ、家計全体の収支をフェアに可視化する営みが欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
申告を即座に行うべき人(メリットが極めて大きい世帯):
・普通分娩でも退院時の手出し自己負担が15万円以上発生した世帯
・無痛分娩を選択し、麻酔代などで10万〜20万円の上乗せがあった世帯
・帝王切開や切迫早産による長期入院で、高額療養費を使ったものの自己負担が積み重なっている世帯
・同一年に不妊治療(保険診療・自費診療)を実施した世帯
・夫婦いずれかの課税所得が高く、所得税率10%〜20%以上が適用されている世帯
慎重な事前計算が求められる人(工数対効果を見極めるべき世帯):
・出産費用が一時金50万円を大幅に下回る低廉な自治体・産院で、年間の他医療費もほぼ皆無の世帯
・夫婦双方の所得が低く、住宅ローン控除やふるさと納税等ですでに所得税が全額還付(ゼロ)になっており、住民税の軽減余地も極めてわずかな世帯
控除申告を通じて手元に戻ってきた数万〜十数万円の還付金は、子どもの学資積立や将来の教育資金の最初の原資として極めて有意義に機能します。制度を正確に使いこなすことは、家族を守る最も確実な知的防衛手段です。
【出産 費用 医療 費 控除】に関するよくある質問(FAQ)
Q1:出産育児一時金の直接支払制度を利用した場合、領収書のどこを見て計算すればいいですか?
A1:退院時に産院から発行される「直接支払制度合意文書」および「出産費用の領収・明細書」を確認してください。明細書に記載された「分娩・入院費用の総額」から、直接支払制度で産院に直接振り込まれた「一時金相当額(原則50万円)」を差し引き、窓口で実際に支払った手出し金額が計算のベースとなります。
Q2:妊娠検査薬の購入費用や、葉酸サプリメント代は医療費控除に含まれますか?
A2:含まれません。市販の妊娠検査薬は確定診断のための医療行為とは認められず、自己判断のための検査薬とみなされるため対象外です。また、健康維持や胎児の発育目的で購入する葉酸などのビタミン・栄養サプリメントも、医師が治療目的で処方した医薬品でない限り控除の対象にはなりません。
Q3:里帰り出産のため遠方の実家へ移動した際の新幹線代や飛行機代は計上できますか?
A3:計上できません。医療費控除の対象となる通院交通費は「病気や分娩のための直接的かつ不可欠な移動」に限られます。里帰り出産のための移動は、自己の都合による帰省と判断されるため、運賃や宿泊費はすべて対象外となります。ただし、里帰り先の実家近くの産院へ通院するために乗車した電車・バス代は対象になります。
まとめ:手元資金を最大化して安心して子育てへ
子育てのスタート期には、オムツや衣類、ベビーベッドなどの物品購入から将来への蓄えまで、現実的な支出が波状攻撃のように押し寄せます。そうした中で、国が法律に基づいて認めている医療費控除の権利を行使しない手はありません。
「一時金をもらっているから無理」「領収書の整理が面倒」と諦めてしまう前に、まずは手元の分娩明細書と健診の領収書をかき集め、スマホの画面に数字を打ち込んでみてください。そこに表示される数万円の還付金は、新しい生活を力強く後押ししてくれる確かな家族の資産となります。正しい知識を武器に、無駄な出費を取り戻して充実した子育ての第一歩を踏み出しましょう。 (出典: 出産 費用 医療 費 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。