退職金の税金はいくら引かれる?手取り激変の盲点と2026年最新動向
長年勤め上げた会社から支払われる退職金。老後の生活基盤として頼りにする人が多い一方、額面から一体いくらの税金が差し引かれるのかを正確に把握している人は決して多くありません。現役時代の給与明細を思い浮かべ、「2割から3割近く持っていかれるのではないか」と怯える声もあれば、逆に「退職金にはほとんど税金がかからないはず」と過信し、想定外の控除に直面して資金計画を崩すケースも後を絶ちません。
退職金は日本の税制において極めて手厚い優遇措置が取られている反面、手続きを1枚怠るだけで数十万から数百万円規模の手取りが一時的に消滅する「制度の落とし穴」が存在します。さらに政府の税制調査会を中心に議論が続く制度見直しや、iDeCo(個人型確定拠出年金)との併用ルールなど、2026年を迎えた今、知っておくべき実務知識は激変しています。本稿では、最新データと税理士・FPへの取材をもとに、退職金にかかる税金の全貌と手取りを守り抜く防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金は「退職所得控除」と「2分の1課税」により一般給与に比べて圧倒的に税金が優遇されているが、受取額や勤続年数によって手取り額は百万円単位で変動する。
- 要点2:「退職所得の受給に関する申告書」の未提出による一律20.42%源泉徴収の罠や、受取方法(一時金・年金)の選択ミスによる社会保険料の跳ね上がりに要注意。
- 要点3:政府が見直しを進める「勤続20年の壁」の最新議論を押さえ、iDeCoの一時金受取時期を含めた戦略的な出口設計が不可欠である。
【2026年最新】退職金にかかる税金はいくら引かれる?手取りの真相と驚きの盲点
会社から支給される退職金は、税法上「退職所得」として分類されます。給与所得のように他の所得と合算して累進課税が適用される「総合課税」ではなく、他の所得と完全に切り離して計算する「申告分離課税」が採用されています。長年の勤労に対する報奨であり、退職後の生活保障という性格を持つため、税制上極めて優遇された仕組みが敷かれているのです。
具体的に退職金から引かれる税金は「所得税(復興特別所得税含む)」と「住民税(一律10%)」の2種類のみです。健康保険や厚生年金などの社会保険料は、退職一時金からは一切差し引かれません。この点が毎月の給与明細と決定的に異なるアドバンテージです。
しかし、ここで知らずに大損する人が多発する驚きの理由があります。それが勤務先へ提出する「退職所得の受給に関する申告書」というA4用紙1枚の存在です。
退職時にこの申告書を会社経由で税務署長へ提出していない場合、会社側は退職所得控除を一切適用できず、退職金総額に対して一律20.42%(所得税+復興特別所得税)を強制的に源泉徴収しなければなりません。例えば退職金が2,000万円の場合、本来なら税金が数十万円程度で済むはずのところ、申告書を出さないだけで約408万円もの金額が天引きされ、手取りが1,592万円まで激減して口座に振り込まれます。後から確定申告を行えば還付されるとはいえ、受取直後の生活資金計画が狂う精神的打撃は計り知れません。大手・中小を問わず、総務人事部門の案内を見落としてこの事態に陥る相談が後を絶ちません。

【実額検証】退職所得控除の計算式と退職金の手取りシミュレーション
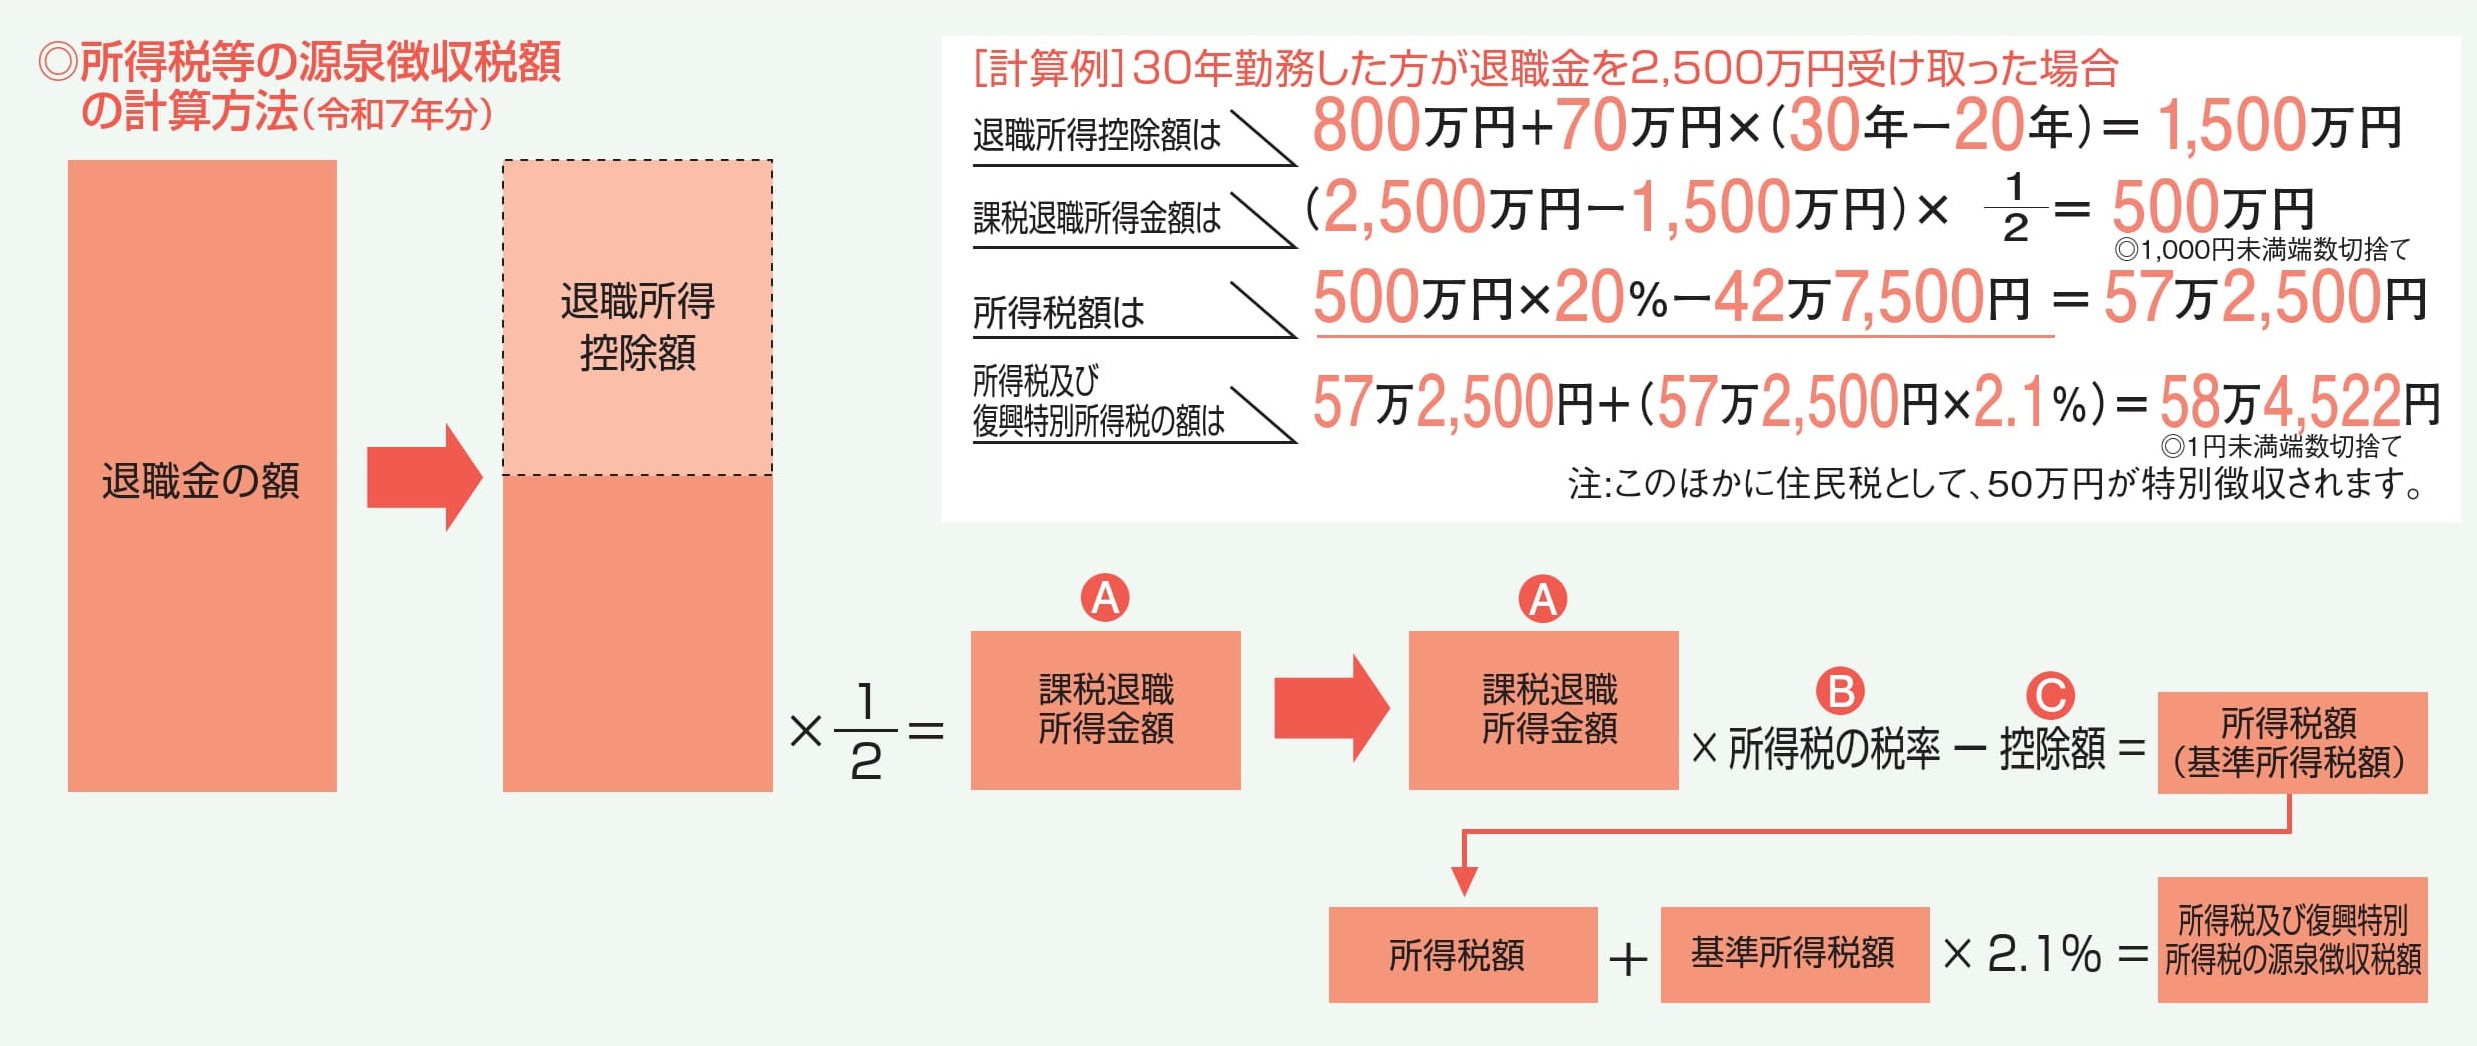
退職金にかかる税金を最小化している最大のエンジンが「退職所得控除」です。勤続年数に応じて非課税枠が機械的に拡大する構造となっており、その計算式は法律で厳格に定められています。
勤続年数の計算において、1年未満の端数は1年に切り上げて計算されます。例えば勤続22年と1ヶ月の場合、勤続年数は「23年」として扱われます。
- 勤続年数20年以下:40万円 × 勤続年数(最低保証額80万円)
- 勤続年数20年超:800万円 + 70万円 × (勤続年数 - 20年)
さらに、退職金からこの退職所得控除を引いた残額に対して、「2分の1」を乗じた金額が実際の課税対象(課税退職所得金額:1,000円未満切り捨て)となります。この「2分の1課税」という強力なフィルターを通した上で、超過累進税率を掛け合わせるため、一般的な給与所得とは比較にならないほど税金が低く抑えられます。
以下は、勤続年数と受取額に応じたリアルな「退職金の手取りシミュレーション」の算定データです(復興特別所得税2.1%、住民税10%を加算、退職所得の受給に関する申告書を提出済みの前提)。
- ケースA:大卒・勤続38年(受取額2,200万円)
退職所得控除額 = 800万円 + 70万円 × (38 - 20) = 2,060万円
課税退職所得金額 = (2,200万円 - 2,060万円) × 1/2 = 70万円
所得税 = 70万円 × 5% × 102.1% = 35,735円
住民税 = 70万円 × 10% = 70,000円
合計税額 = 約10.5万円 / 手取り額 = 約2,189.5万円(手取り率 約99.5%) - ケースB:転職組・勤続15年(受取額1,000万円)
退職所得控除額 = 40万円 × 15年 = 600万円
課税退職所得金額 = (1,000万円 - 600万円) × 1/2 = 200万円
所得税 = (200万円 × 10% - 97,500円) × 102.1% = 104,652円
住民税 = 200万円 × 10% = 200,000円
合計税額 = 約30.4万円 / 手取り額 = 約969.6万円(手取り率 約96.9%) - ケースC:高額受取・勤続30年(受取額3,500万円)
退職所得控除額 = 800万円 + 70万円 × (30 - 20) = 1,500万円
課税退職所得金額 = (3,500万円 - 1,500万円) × 1/2 = 1,000万円
所得税 = (1,000万円 × 33% - 1,536,000円) × 102.1% = 1,798,995円
住民税 = 1,000万円 × 10% = 1,000,000円
合計税額 = 約279.8万円 / 手取り額 = 約3,220.2万円(手取り率 約92.0%)
このように、控除枠に収まっている範囲であれば税金はゼロであり、控除を超えても手取り率は90%以上を維持するケースが大半を占めます。
【制度比較】一時金受取と年金受取の税金比較|どちらを選ぶべきか?
企業年金制度(確定給付企業年金や企業型DCなど)を導入している企業では、退職金を「一括の一時金」で受け取るか、「分割の年金形式」で受け取るか、あるいはその両方を組み合わせる「併用」かを選択できるケースが多く見られます。「年金形式のほうが運用利息が付くため総支給額が増えてお得」と推奨される場面が散見されますが、ここに深刻な落とし穴があります。
年金形式で受給した場合、その金銭は「雑所得(公的年金等控除の対象)」となり、国の公的年金と合算して毎年総合課税されます。さらに見逃せないのが、翌年の国民健康保険料や介護保険料などの社会保険料の算定基準が跳ね上がる点です。額面の増加分が、税金と社会保険料の増加によって相殺され、最終的な手取りで一時金受取を下回る逆転現象が頻発しています。
| 受取方式 | 適用される税制・控除 | 社会保険料への影響 | 編集部の見解・評価 |
|---|---|---|---|
| 一括一時金受取 | 退職所得(分離課税) ・退職所得控除 ・課税対象を1/2に圧縮 | 影響なし(ゼロ) 健康保険料や介護保険料の計算基礎から完全除外 | 税金・社保ともに最も優遇される王道の選択肢。手取り保全を最優先するなら第一候補となる。 |
| 分割年金受取 | 雑所得(総合課税) ・公的年金等控除 ※公的年金と合算され累進課税 | 大幅に増加 毎年の所得増により国保料・介護保険料が上限近くまで跳ね上がるリスクあり | 表面上の受取総額は増えるが、税と社保の二重負担で手取りが削られる。現役並み所得と判定され医療費窓口負担が3割に上がるリスクも。 |
| 一時金と年金の併用 | 一時金部分は退職所得、年金部分は雑所得のハイブリッド適用 | 部分的に増加 年金受取分のみ所得算定に加算される | 退職所得控除の枠いっぱいは一時金で受け取り、非課税メリットを使い切った残額を年金化する設計が最も理に適う。 |
公的年金等の収入が年間一定水準を超えると、後期高齢者医療制度や介護保険の自己負担割合が1割から2割、あるいは3割へと引き上げられる要因にもなります。目先の「利率」だけに惑わされず、税金と社会保険料を含めたトータルの手取りキャッシュフローを試算することが肝要です。
「退職金増税」議論の真相|勤続年数20年の壁と見直しの最新動向
メディアやSNSで度々トレンド入りし、退職を控えた世代を不安に陥れているのが「退職金増税」というキーワードです。この議論の発端は、政府税制調査会が提示した「公平で中立的な税制への移行」という中期答申にあります。
議論の焦点となっているのが、いわゆる「勤続年数20年の壁」です。現行税制では、勤続20年までは1年あたりの控除額が40万円であるのに対し、勤続20年を超えた年からは1年あたり70万円へと1.75倍に跳ね上がります。この傾斜配分は、高度経済成長期に設計された終身雇用・年功序列型賃金体系を税制面から後押しするための遺物であり、「同一企業に長く勤め続けるほど税務上有利になり、成長産業への円滑な労働移動を阻害している」という批判が経済界や有識者から上がっています。
政府が検討の俎上に載せている主な見直し案は、「勤続年数に関わらず一律で1年あたり40万円(または一定額)にフラット化する」というものです。もし勤続30年の社員でこれが実施された場合、控除枠は現行の「800万+70万×10年=1,500万円」から「40万×30年=1,200万円」へと300万円圧縮され、課税退職所得が150万円増加します。結果として、数十万円規模の実質増税につながる計算です。
しかし、退職金は多くの勤労者にとって「生涯賃金の後払い」という性格を色濃く持ち、住宅ローンの完済や老後資金の設計に直結しています。急激な税制変更に対する国民の反発は極めて強く、拙速な導入は見送られ続けています。法改正が行われる場合であっても、既得権保護のための経過措置(見直し前の勤続期間には旧ルールを適用するなど)が段階的に設けられる見込みが濃厚です。根拠のない不安言説に踊らされず、財務省や与党税制改正大綱の公式動向を冷静に見極める必要があります。
【実態検証】iDeCo併用時の重複制限と確定申告が必要な現場の罠
退職金の手取りを計算する際、近年最も実務トラブルが頻発しているのが、iDeCo(個人型確定拠出年金)や企業型確定拠出年金(DC)の一時金受取との兼ね合いです。国税庁の規則により、「退職所得控除の枠は同一期間において重複して使えない」という厳格な重複排除ルールが存在します。
会社からの退職手当等を受け取る年と同じ年、あるいは一定の過去期間内にiDeCoの一時金を受け取っている場合、退職所得控除の計算において「勤続年数」と「iDeCo加入年数」の重複部分が差し引かれ、会社の退職金にかかる退職所得控除額が強制的に削られます。いわゆる「iDeCoと退職金の税金併用ルール」です。
かつてはiDeCoを60歳で先に一時金受取し、5年空けて65歳で会社の退職金を受け取れば両方で満額の控除が使える「5年ルール」が節税テクニックとして流布していましたが、税制適正化により受取間隔に関する規制解釈が厳格化しています。受取順序を「会社の退職金を先、iDeCoを後」にする場合は間隔を19年(20年目以降)空けなければ重複調整を受けるなど、素人判断では見落としがちな制約が絡み合います。
また、退職所得に関して「確定申告が必要なケースと理由」についても整理しておく必要があります。通常、退職所得の受給に関する申告書を提出していれば勤務先での源泉徴収で課税関係が完結するため、確定申告は不要です。しかし、以下の状況では自ら税務署へ確定申告を行わなければなりません。
- 前述の受給申告書を出し忘れ、20.42%を源泉徴収された場合:還付金を受け取るために確定申告が必須。
- 年の途中で退職し、年内に再就職していない場合:給与から天引きされた毎月の所得税が高めに計算されたまま(年末調整未了)になっているため、給与所得の還付申告を行う必要がある。
- 同じ年に2社以上から退職金を受け取った場合:退職所得控除の按分計算を勤務先単独では行えないため、合算して確定申告を実施する義務が生じる。
- 現役時代に多額の医療費を支払った、またはふるさと納税を行った場合:各種控除を反映させるための還付申告が必要となる。
退職後に手元へ届く「退職所得の源泉徴収票」には、支払金額、退職所得控除額、源泉徴収税額が明記されています。手取り金額と照らし合わせ、「控除額が正しく勤続年数分反映されているか」「源泉徴収税額が一律20.42%の過大徴収になっていないか」の確認を怠ってはなりません。

【経営者・役員必読】役員退職金の税金と損金算入の適正水準
中小企業経営者や役員にとって、勇退時に支給する役員退職金は、個人の税務メリットと法人税の節税を両立させる最大のファイナンシャルツールです。役員退職金も個人側では「退職所得」として扱われ、退職所得控除と2分の1課税が適用されます。
ただし、従業員と決定的に異なる注意点が2つあります。
第1に、「短期退職手当等」の規制です。役員としての勤続年数が5年以下の場合は「特定役員退職手当等」に該当し、退職所得控除後の2分の1課税ルールが適用されません。全額が課税退職所得金額となるため、短期での役員就任と多額退職金の受取による租税回避は封じられています。
第2に、法人側における「損金算入」の否認リスクです。会社側が支給した役員退職金を経費(損金)として計上するには、その金額が「不相当に高額でないこと」が法人税法第34条等で求められます。税務調査で過大と判定された部分は損金不算入となり、法人税が追徴課税されるダブルパンチに見舞われます。
実務上、適正な退職金水準の算出には長年の判例に基づく「功績倍率法」が広く採用されています。
【適正役員退職金の計算式】
最終月額報酬 × 役員在任年数 × 役員功績倍率(代表取締役:2.0〜3.0倍、平取締役:1.0〜1.5倍程度)
株主総会議事録の作成、役員退職慰労金規程の整備、類似同規模企業との比較データ保存など、客観的な証拠書類を揃えておくことが、税務リスクを遮断するための絶対条件です。
【プロの結論】税理士現場が明かす「手取り最大化」の判断基準
退職金の受け取り方を巡る相談現場において、数多くの失敗事例を見てきた税理士や独立系FPが一貫して指摘するのは、「額面金額の大きさに幻惑され、税と社会保険料の複合的連動を見失う危険性」です。
昭和から平成にかけて定着した「退職金は一括で受け取って住宅ローンを完済し、残りは定期預金へ」というモデルは、低金利環境と社会保障費の負担増によって機能不全に陥っています。一方で、「投資信託で運用継続しながら年金受取」という甘言に乗った結果、増大した住民税と国民健康保険料に手取りを蝕まれる世帯も急増しています。
最適な手取り防衛を実現するための判断基準は、個々の家庭状況によって明確に二分されます。
▼ 一時金受取を最優先すべき人:
・住宅ローン残債が残っており、退職所得控除の非課税枠内で完済できる人
・退職後に国民健康保険へ加入する予定であり、翌年の社会保険料跳ね上がりを絶対に回避したい人
・公的年金の受給額が比較的多く、年金受取にすると所得税率が跳ね上がる高所得層
・まとまった資金をもとに、NISA等の非課税運用枠へ自ら再配置して長期運用できる人
▼ 年金受取または併用を検討してもよい人:
・退職所得控除の枠を大きく超える多額の退職金があり、一時金受取では高い累進税率が適用されてしまう人(非課税枠分のみ一時金、超過分を年金にする設計)
・退職後に再就職し、勤務先の健康保険(被用者保険)に加入し続けるため、国民健康保険料の跳ね上がり影響を受けない人
・まとまった大金を手元に置くと浪費してしまう懸念があり、強制的な定期受取の仕組みを作りたい人
退職金は、数十年間に及ぶ自己の労働対価が凝縮された貴重な原資です。感情や思い込みで受取手続きを進めるのではなく、受け取る前年の段階から総務部門へ退職所得の受給に関する申告書の提出手順を確認し、自身の勤続年数に応じた正確な控除枠を算出しておくことが手取りを守り抜く最善の防壁となります。
退職金にかかる税金に関するよくある質問(FAQ)
Q1:退職金から住民税はいつ引かれますか?翌年に請求が来るのでしょうか?
A1:退職金にかかる住民税は、退職所得の受給に関する申告書を提出していれば、退職金が支払われる際に所得税と一緒にその場で一括天引き(特別徴収)されます。そのため、退職金のせいで翌年に高額な住民税の納付書が届く心配はありません。ただし、現役時代の「通常の給与」に対する住民税は翌年課税のため、退職した翌年に給与分の住民税請求が別途届く点には注意が必要です。
Q2:自己都合退職や早期退職優遇制度で割増退職金が出た場合、税金はどうなりますか?
A2:自己都合退職であっても、退職手当として支給される金銭であれば同じ退職所得の優遇(退職所得控除と2分の1課税)が適用されます。早期退職優遇制度によって基本退職金に上乗せされた割増退職金や加算金も、すべて退職手当等に含まれるため、合算した金額に対して退職所得控除を適用して計算します。
Q3:勤続年数に休職期間や育児休業期間が含まれていた場合、年数から引かれますか?
A3:原則として、会社の就業規則上で「休職期間中も雇用契約が継続している(在籍している)」と認められている限り、休職期間や育児休業・介護休業期間もすべて勤続年数にカウントされます。途中でアルバイトから正社員に登用された場合、雇用契約が継続していればアルバイト期間を通算できるケースもあります。正確な在籍期間の算定については勤務先の就業規則と総務担当者に確認してください。
まとめ:手取りを守り抜き老後資金を盤石にするための行動戦略
退職金にかかる税金は、分離課税、退職所得控除、2分の1課税という3重の防護壁によって、一般の給与所得と比較して大幅に優遇されています。しかしその恩恵を確実に享受するためには、「退職所得の受給に関する申告書」の提出や、社会保険料の跳ね上がりを意識した受取方式(一時金・年金)の選定など、制度の構造を熟知した事前の立ち回りが欠かせません。
2026年現在、勤続20年超の優遇見直し論議など、税制の将来的な変化にも目配りが必要です。退職を迎える数年前から自身の勤続年数と控除枠を正確に算定し、企業型DCやiDeCoの出口戦略と組み合わせた総合的な資金計画を構築することが、老後の生活防衛を盤石にする確固たる礎となります。 (出典: 退職 金 に かかる 税金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。