中古車の残クレはやめとけ?金利の罠と大損するリスクを徹底検証
月々の支払額を大幅に抑えてワンランク上の車に乗れるとして、新車市場で広く浸透した残価設定型クレジット(残クレ)。2026年現在、この購入方式はディーラー系中古車販売店や大手中古車量販店でも標準的な選択肢として定着しました。しかし、現場のユーザーやファイナンシャルプランナーの間では「中古車の残クレだけは絶対にやめとけ」という強い警告が絶えません。
一見すると手頃な予算で高年式車が手に入る魅力的なプランに見えますが、その構造を分解すると、新車の残クレとは比較にならないほど過酷な金融コストや清算トラブルのリスクが潜んでいます。後悔のない車選びを実現するために知っておくべき、中古車残クレの隠された構造と金利の実態を明らかにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古車の残クレは金利相場が年6.8%〜9.8%と高水準で、据え置いた残価にも利息がかかり続けるため総支払額が跳ね上がる。
- 要点2:走行距離制限の超過やわずかな車体損傷による追加精算、途中解約に伴う高額な違約金など出口のハードルが極めて高い。
- 要点3:短期間での乗り換え前提かつ走行距離が少ない層を除き、低金利な銀行マイカーローンや通常オートローンを選んだ方が生涯コストを抑えられる。
【2026年最新動向】中古車の残クレは本当にお得か?「やめとけ」と囁かれる決定的な理由
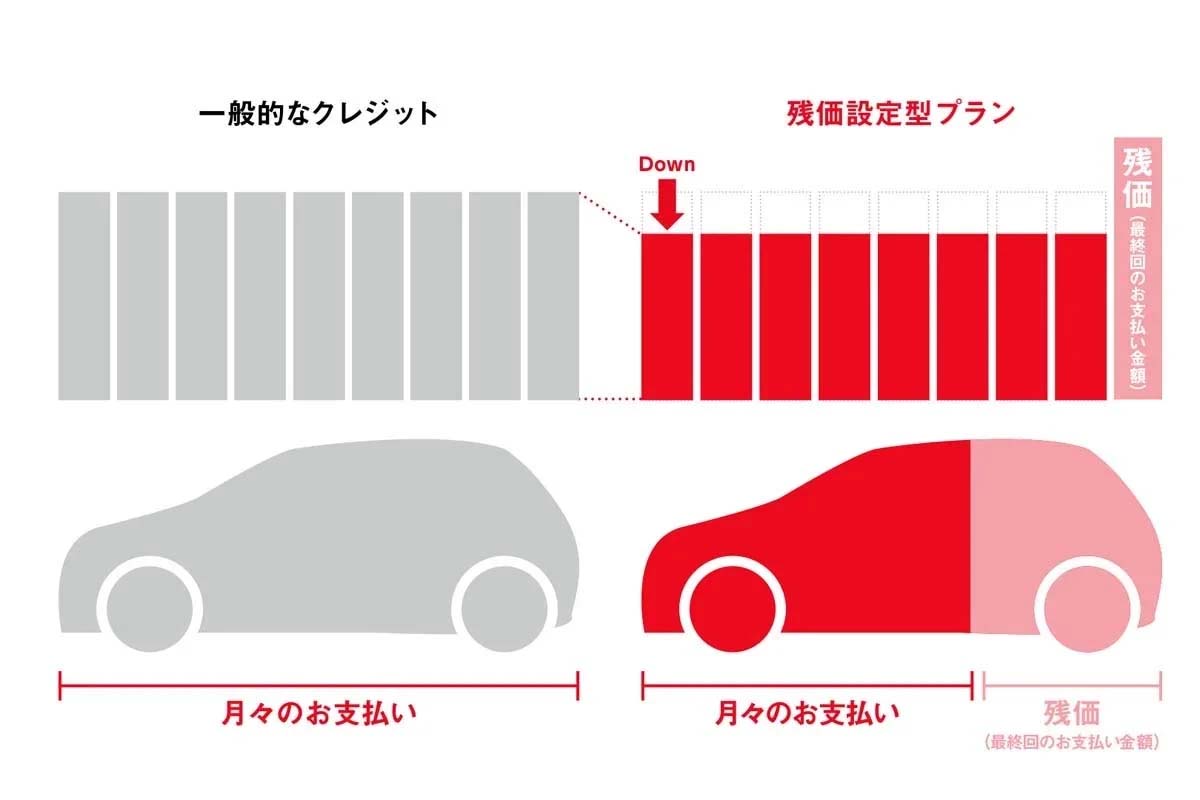
インターネット上の掲示板やSNS、知恵袋などで「中古車残クレ やめとけ」という声がこれほどまでに噴出する最大の要因は、月々の見かけの安さと、最終的に支払う総コストのギャップにあります。残価設定型クレジットの基本的な仕組みは、車両本体価格から数年後の想定下取り価格(据置額)をあらかじめ差し引き、残りの金額を分割で支払っていくというものです。
しかし、ここで見落とされがちなのが、残価設定ローンにおける金利計算の構造です。金利は毎月返済する元本だけでなく、「最終回まで据え置いている残価」に対しても全期間にわたって満額課税(利息計算)される仕組みになっています。特に中古車は新車と比べて残価のブレが大きく、新車以上にシビアな条件設定がなされている現場の実態があります。
自動車流通アナリストへの取材によると、2026年時点の中古車市場はハイブリッド車やEVの世代交代が急速に進んでおり、数年後の残価予測が以前にも増して保守的(低め)に見積もられる傾向が強まっています。結果として、「残価を差し引いたから安くなる」はずが、元本がそこまで減らない上に高い利息だけを払い続けるという構造的トラップに陥る利用者が後を絶ちません。

金利の罠と総支払額の真実|中古車残クレと銀行マイカーローンの徹底比較
中古車の購入時に残価設定プランを勧められた際、最も警戒すべきは「表面金利の高さ」です。新車の残クレであれば自動車メーカーの販売奨励金(キャンペーン)が適用され、年1.9%〜3.9%前後の優遇金利が設定されるケースが珍しくありません。ところが、中古車販売の現場における中古車残クレの金利相場は、およそ年6.8%〜9.8%という高金利が平然と適用されています。
具体的にどれほどの差が生じるのか、車両本体価格300万円の中古車を5年契約で購入する場合を想定し、一般的な「中古車残クレ」「ディーラー通常ローン」「銀行マイカーローン」の3パターンで客観的な数値比較を行いました。
| 項目 | 中古車残クレ(残価30%据置) | ディーラー通常オートローン | 地方銀行マイカーローン |
|---|---|---|---|
| 適用金利(実質年率) | 7.9% | 6.5% | 2.1% |
| 月々の返済額 | 約44,200円 | 約58,700円 | 約52,700円 |
| 5年間の利息負担総額 | 約80万2,000円 | 約52万2,000円 | 約16万3,000円 |
| 最終回据置支払額 | 90万円(返却または再一括/分割) | 0円(完済) | 0円(完済) |
| 完済までの実質総支払額 | 約380万2,000円 | 約352万2,000円 | 約316万3,000円 |
| 編集部の評価 | 月額は低いが利息負担が極めて重い | 審査は早いが金利はやや割高 | 手間はかかるが総額が最も安い最善策 |
表を見れば一目瞭然ですが、中古車残クレは月々の支払額こそ4万円台前半に抑えられているものの、据え置かれた90万円の残価部分に対しても年7.9%の金利がかかり続けるため、利息負担だけで約80万円に達します。もし契約満了時に愛車を買い取る選択をした場合、銀行マイカーローンとの総支払額の差は約64万円にも広がります。
販売現場の営業担当者が「頭金ゼロでも月々4万円台で高級ミニバンに乗れます」とアピールする裏側には、これほど莫大な金利負担が顧客側に転嫁されている現実が存在します。
【実態検証】契約者が直面する走行距離制限と違約金トラブルのリアル
中古車の残価設定ローンにおいて、金利と並ぶ大きな落とし穴が「利用中の制約」と「契約終了時の精算ルール」です。購入したとはいえ、実態は「数年後に規定のコンディションで返却することを前提としたレンタルに近い状態」に置かれます。
現場取材やユーザーの悲痛な証言から見えてきた、契約後に直面する主なトラブル事例は次の3点に集約されます。
1. 走行距離制限と超過ペナルティの重圧
大半の契約では、月間走行距離が1,000kmまたは1,500kmに厳格に制限されています。5年契約であれば通算60,000km以内といった枠が定められ、返却時にこれを1kmでもオーバーしていると、1kmあたり5円〜10円のペナルティ精算が課されます。「子どもの送迎や遠出の旅行が重なり、気づけば5,000kmオーバーして最終回に5万円の現金を即時請求された」というケースは日常茶飯事です。
2. 原状回復と減点による追加追い金
契約時に保証された残価は、あくまで「無事故かつ経年劣化の範囲内であること」が絶対条件です。一般財団法人日本自動車査定協会の基準に基づき査定が行われますが、車庫入れで擦ったバンパーの傷、ドアパンチによる小さな凹み、車内のタバコ臭やペットの抜け毛などは容赦なく減点対象となります。免責基準(5万円〜10万円程度)を超えた修理費用は、車両返却時であってもユーザーが全額自腹で精算しなければなりません。
3. 事故・途中解約に伴う高額な違約金
「転勤で車が不要になった」「生活苦で手放したい」といった理由での途中解約は原則として認められておらず、強行する場合は残債と残価、さらに解約手数料を一括精算する必要があります。万が一、事故で全損事故を起こした場合は強制解約となり、車両保険でカバーしきれなかった数百万円単位の不足分が一挙に請求されるリスクを背負い続けることになります。

ディーラー各社のプラン比較|トヨタ認定中古車とホンダの評判・審査の実態
中古車残クレは街の独立系中古車店だけでなく、自動車メーカー系の正規ディーラーでも主力商品として展開されています。代表的なのが「トヨタ認定中古車」の残価設定プランや、「ホンダU-Select」の残価据置クレジットです。
トヨタの認定中古車プランは、車両検査証明書の発行や充実したロングラン保証が付帯するため安心感は抜群です。しかし、ディーラー独自の残クレ金利は店舗(販社)ごとに裁量があり、都市部でも年5.5%〜7.8%程度で設定されているケースが多く、新車の特別低金利とは明確に区別されています。利用者からは「認定中古車自体の車両価格が相場より高めな上に、金利も上乗せされるため月々のメリットが薄い」という冷静な評価も目立ちます。
一方、ホンダの中古車残クレに関しては「残価設定が比較的高めに設定され月々の支払いを低く抑えやすい」という定評がある半面、「最終回支払い時の査定基準が厳格で、再査定で据置額を下回った際の自己負担が重い」というリアルな体験談がSNS等で散見されます。
なお、ディーラーローン全般における審査基準については、信販会社(トヨタファイナンスやホンダファイナンス等)を通すため、銀行ローンに比べると審査スピードが早く(最短即日)、可決ハードルも柔軟です。自社で担保(車両の所有権留保)を押さえる構造のため、勤続年数が浅い層や個人事業主でも通りやすいメリットはあるものの、その手軽さの対価として高率な金利を支払っている構造を見逃してはなりません。
行動経済学で暴く「月々安く乗れる」の錯覚と心理的トラップ
なぜこれほどリスクと割高感が指摘されながら、中古車残クレを選ぶユーザーが後を絶たないのでしょうか。ここには人間の消費心理を巧みに突いた行動経済学的なメカニズムが作用しています。
代表的な要因が「フレーミング効果」です。「総額380万円の買い物」と提示されると人は強い警戒心を抱きますが、「月々3万9,800円のスマホ代感覚」と枠組みを変えて提示されると、出費に対する痛覚が麻痺してしまいます。販売員が提示する「月々の支払額」という狭いフレームに視線を誘導され、総支払利息や将来の据置金という巨大なリスクが視野から消し去られてしまうのです。
さらに、目先の利益を将来の不利益よりも過大評価してしまう「現在志向バイアス」や、返却時に生じる「これまで数年間払ってきたのに手元に何も残らない」という強烈な「サンクコスト効果(埋没費用への執着)」も重なります。結果として、満了時に残価を一括で払えない利用者は、さらに高金利な再分割ローンを組むか、再び別の残クレを契約してディーラーに囲い込まれるという負の連鎖に陥りがちです。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
徹底した構造分析を踏まえ、中古車の残クレを選択して後悔しない人と、絶対に避けるべき人の条件を整理しました。
【中古車残クレを利用しても問題ない人】
- 2〜3年周期で最新の安全装備を持つ車へ確実に乗り換えたい人
- 年間の走行距離が5,000km〜8,000km未満と極めて少なく、車庫保管など管理状態を完璧に維持できる人
- 手元の現金資産を事業や高利回りの運用に回しており、キャッシュフローの温存を最優先する経営者や個人事業主
【中古車の残クレを絶対にやめとくべき人】
- 日常の通勤や家族の遠出ドライブで年間1万km以上走る人
- 「月々の支払いが安いから」という理由だけで、予算以上の車格(高級ミニバンや輸入車)に背伸びしようとしている人
- 1台の車に5年、7年と長く乗り続け、最終的に自分の完全な資産にしたいと考えている人
- 小さな擦り傷やへこみを気にしながら神経質に運転するのがストレスに感じる人
【中古車の残クレ】に関するよくある質問(FAQ)
Q1:中古車の残クレで契約し、最終回に車を買い取るのは大損ですか?
A1:経済合理性の観点から見れば、最も損をする選択肢です。据置残価に対しても数年間にわたり年7%前後の高金利が課され続けた後、さらにその残価を一括または再ローンで支払うことになるため、最初から銀行マイカーローンや通常ローンで買った場合と比べて50万〜80万円以上の余分なコストが発生します。
Q2:事故を起こして修理歴がついたり、全損した場合はどうなりますか?
A2:修理歴(修復歴)がつくと返却時の車両価値が大幅に下落し、差額分として数十万円単位の自己負担が発生します。また、全損事故の場合はクレジット契約がその場で強制終了となり、残債と据置額の一括支払いを求められます。車両保険の「新車特約」や「残価保証特約」に加入していない場合、車を失った上で巨額の借金だけが残る重大なリスクがあります。
Q3:中古車残クレの審査は、銀行ローンに比べて甘いというのは本当ですか?
A3:事実として審査通過率はディーラーローンの方が高い傾向にあります。車の所有権を信販会社が保持する(所有権留保)ため、万が一支払いが滞っても車を回収・売却できる担保価値があるからです。ただし、審査に通りやすいことと「家計にとって安全であること」は別問題です。金利負担を最小化したいなら、まず金利1〜2%台の銀行マイカーローンに仮審査を申し込むのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
自動車流通を取り巻く環境は、車両価格の高騰や電動化の波を受け、2026年以降も大きく変動していくことが確実視されています。こうした局面において、「月々の見かけの安さ」だけに釣られて高金利な中古車残クレに飛びつくのは、ファイナンシャルプランとして極めて危険なギャンブルと言わざるを得ません。
車は日々の暮らしや家族の移動を支える大切な相棒です。手元のキャッシュフローを守りたいのであれば、手間を惜しまずに低金利な金融機関のマイカーローンを比較検討するか、身の丈に合った一括購入可能な中古車を選ぶことが、将来の資産形成と平穏なカーライフを守る唯一の防壁となります。 (出典: 中古 車 残 クレ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。